Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet der Wert CK NAC?
Der Wert CK NAC ist ein Laborwert, der die Konzentration des Enzyms Kreatinkinase (CK) im Blut misst. CK ist ein Enzym, das in verschiedenen Geweben des Körpers vorkommt, insbesondere in Muskelzellen. Ein erhöhter CK NAC-Wert kann auf verschiedene Erkrankungen hinweisen, wie zum Beispiel Muskelverletzungen, Muskeldystrophie, Herzinfarkt oder Entzündungen der Muskulatur. Es ist wichtig, den CK NAC-Wert im Zusammenhang mit anderen Laborwerten und klinischen Symptomen zu interpretieren, um eine genaue Diagnose zu stellen. Ein Arzt kann weitere Untersuchungen durchführen, um die Ursache für einen erhöhten CK NAC-Wert festzustellen und die entsprechende Behandlung einzuleiten. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für N-Acetylcysteine NAC
Top-Angebote
Produkte zum Begriff N-Acetylcysteine NAC:
-
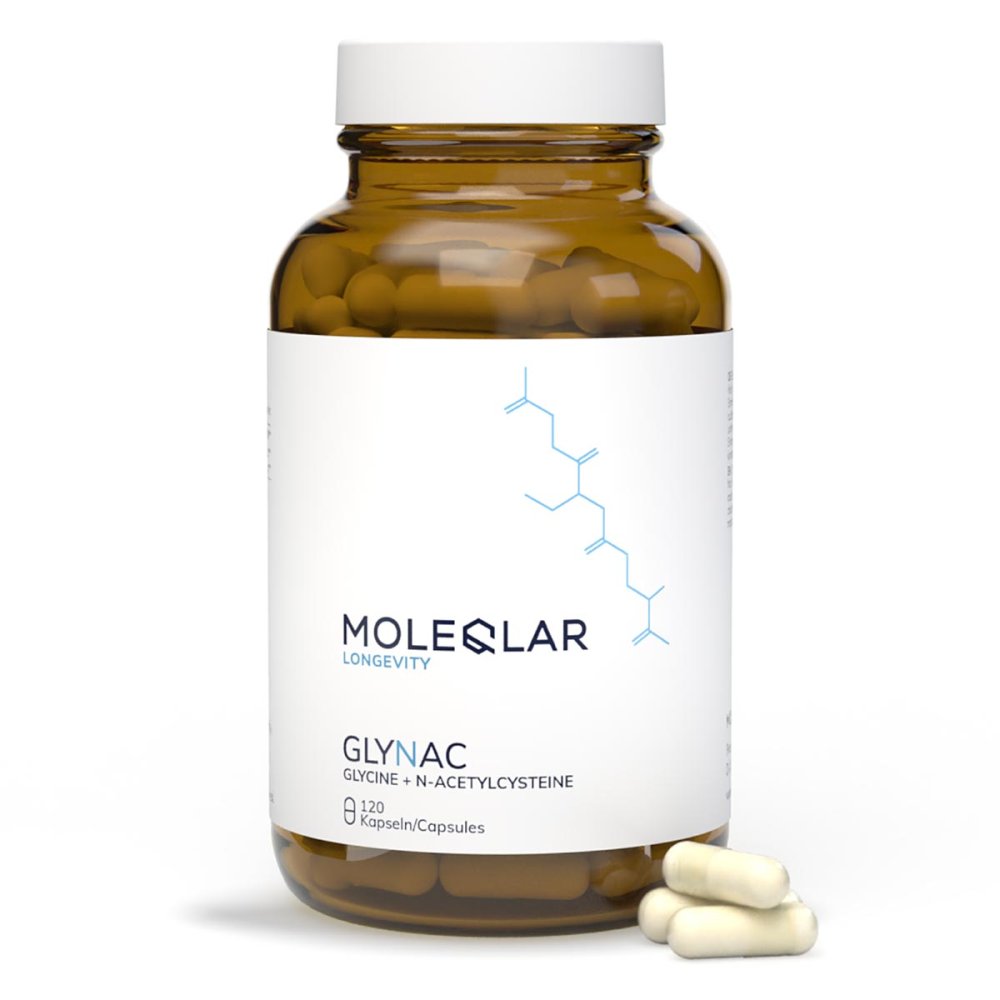
MoleQlar GmbH Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln 19790915Anwendungsgebiet von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln sind ein Nahrungsergänzungsmittel mit Glycin und N-Acetyl-Cystein.GlyNAC setzt sich aus zwei zentralen Bausteinen zusammen: Glycin und N-Acetyl-Cystein. Diese Kombination bildet eine wirkungsvolle Vorstufe für Glutathion – eines der bedeutendsten Antioxidantien in Ihrem Körper.Glutathion ist nahezu in jeder Zelle zu finden, im Zuge zahlreicher biochemischer Reaktionen entstehen in den Zellen freie Radikale, die bei übermäßiger Konzentration Schäden verursachen können. Glutathion fängt diese instabilen Moleküle ab, indem es Elektronen abgibt, und hilft so, oxidativen Stress zu reduzieren. Darüber hinaus ist es in der Lage, andere Antioxidantien wie Vitamin C und E wieder zu aktivieren. Eine weitere essenzielle Funktion: Glutathion unterstützt die Entgiftung, indem es schädliche Stoffe wasserlöslich macht und damit ihre Ausscheidung erleichtert.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln:L-Glycin, N-Acetyl-Cystein, Akazienfaser Pulver, Kapsel: HydroxypropylmethylcelluloseGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln nicht angewendet werden.DosierungVerzehrempfehlung von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln:Wir empfehlen eine tägliche Einnahme von je 600mg Glycin und N-Acetyl-Cystein. Dazu einfach zwei Kapseln morgens vor dem Frühstück zusammen mit einem Glas Wasser einnehmen.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden.Wenn Sie Medikamente einnehmen, fragen Sie Ihre Ärztin oder Ihren Arzt oder fragen Sie in Ihrer Apothek27,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff N-Acetylcysteine NAC:
-
Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln 120 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.MOLEQLAR GlyNAC (Glycin & N-Acetyl-Cystein)GlyNAC besteht aus den zwei Molekülen Glycin und N-Acetyl-Cystein. Gemeinsam bilden sie einen effektiven Vorstufenkomplex für Glutathion - dem wichtigsten Antioxidans im menschlichen Körper.Glutathion findet man in fast allen Zellen unseres Körpers, wo es als eine Art Wächter und Feuerwehr zusammen fungiert. Durch die ganzen biochemischen Prozesse in unseren Zellen fallen freie Radikale an, die im Überschuss Schaden anrichten. Glutathion neutralisiert diese Radikale mittels Elektronen. Außerdem kann Glutathion andere Antioxidantien, wie Vitamin C und E wieder regenerieren. Eine weitere wichtige Aufgabe des Moleküls ist die Entgiftung, indem toxische Substanzen wasserlöslich gemacht werden. Glutathion ist, vereinfacht gesagt, einer unserer wichtigsten Helfer, damit unsere Zellen gesund bleiben.Zutaten:Glycin, N-Acetyl-Cystein, Akazienfaser Pulver, Kapsel: Hydroxypropylmethylcellulose.Nährwertangaben: Inhaltsstoff Portion* % NRV** Glycin 600 mg n.a.*** NAC (N-Acetyl-Cystein) 600 mg n.a.*** * Portion gemäß Verzehrempfehlung** NRV = Nährstoffbezugswerte gemäß LMIV*** n.a. = keine Referenzmenge vorhandenVerzehrsempfehlung:Empfohlen wird eine tägliche Einnahme von je 600mg Glycin und N-Acetyl-Cystein. Dazu einfach zwei Kapseln zusammen mit ausreichend Flüssigkeit, bestenfalls einem Glas Wasser einnehmen.Aufbewahrungs- & Verwendungshinweis:Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Trocken, lichtgeschützt und nicht unter 25°C lagern. Die empfohlene tägliche Verzehrmenge nicht überschreiten.Nettofüllmenge:120 KapselnHestellerdaten:MoleQlar GmbHFranzösische Straße 2010117 Berlin31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MoleQlar GmbH Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln 19790915Anwendungsgebiet von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln sind ein Nahrungsergänzungsmittel mit Glycin und N-Acetyl-Cystein.GlyNAC setzt sich aus zwei zentralen Bausteinen zusammen: Glycin und N-Acetyl-Cystein. Diese Kombination bildet eine wirkungsvolle Vorstufe für Glutathion – eines der bedeutendsten Antioxidantien in Ihrem Körper.Glutathion ist nahezu in jeder Zelle zu finden, im Zuge zahlreicher biochemischer Reaktionen entstehen in den Zellen freie Radikale, die bei übermäßiger Konzentration Schäden verursachen können. Glutathion fängt diese instabilen Moleküle ab, indem es Elektronen abgibt, und hilft so, oxidativen Stress zu reduzieren. Darüber hinaus ist es in der Lage, andere Antioxidantien wie Vitamin C und E wieder zu aktivieren. Eine weitere essenzielle Funktion: Glutathion unterstützt die Entgiftung, indem es schädliche Stoffe wasserlöslich macht und damit ihre Ausscheidung erleichtert.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln:L-Glycin, N-Acetyl-Cystein, Akazienfaser Pulver, Kapsel: HydroxypropylmethylcelluloseGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln nicht angewendet werden.DosierungVerzehrempfehlung von Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln:Wir empfehlen eine tägliche Einnahme von je 600mg Glycin und N-Acetyl-Cystein. Dazu einfach zwei Kapseln morgens vor dem Frühstück zusammen mit einem Glas Wasser einnehmen.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Moleqlar Glynac Glycine & N-Acetylcysteine Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden.Wenn Sie Medikamente einnehmen, fragen Sie Ihre Ärztin oder Ihren Arzt oder fragen Sie in Ihrer Apothek27,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Wert CK NAC?
Der Wert CK NAC ist ein Laborwert, der die Konzentration des Enzyms Kreatinkinase (CK) im Blut misst. CK ist ein Enzym, das in verschiedenen Geweben des Körpers vorkommt, insbesondere in Muskelzellen. Ein erhöhter CK NAC-Wert kann auf verschiedene Erkrankungen hinweisen, wie zum Beispiel Muskelverletzungen, Muskeldystrophie, Herzinfarkt oder Entzündungen der Muskulatur. Es ist wichtig, den CK NAC-Wert im Zusammenhang mit anderen Laborwerten und klinischen Symptomen zu interpretieren, um eine genaue Diagnose zu stellen. Ein Arzt kann weitere Untersuchungen durchführen, um die Ursache für einen erhöhten CK NAC-Wert festzustellen und die entsprechende Behandlung einzuleiten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für N-Acetylcysteine NAC
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nac 600 N-Acetyl-L-Cystein aus Fermentation 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - NAC 600 mit N-Acetyl L-Cystein Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel. Optimal ist der Verzehr mindestens 30 Minuten vor oder nach einer Mahlzeit mit 250 ml stillem, lauwarmem Wasser oder wahlweise mit einer halben frisch gepressten Zitrone. Nährwertdeklaration: Nährstoffe pro 1 Kapsel %NRV* N-Acetyl-L-Cystein 600 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: N-Acetyl-L-Cystein, Überzugsmittel: Hydroxypropylmethylcellulose (HPMC). Allergene: keine Nettofüllmenge: 90 Kapseln = 63 g Aufbewahrungsbedingungen: Verschlossen, kühl, trocken und lichtgeschützt lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: NatuGena GmbH Münchener Str.149 85051 Ingolstadt Deutschland Telefon: ჽ 841 13 80 69 80 Telefax: ჽ 841 13 80 69 89 Mail: info@natugena.de Web: www.natugena.de Weitere Hinweise: Nur Wirkstoffe (keine Hilfsstoffe, keine Farbstoffe, laut Gesetz keine Konservierungsstoffe, keine technologischen Zusätze wie Binde- und Trennmittel, keine versteckten Zusatzstoffe, frei von Gluten, Geschmacksverstärkern, Lactose, Aromen, Soja). Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.natugena.de und Angaben der Packungsbeilage Stand: 02/202629,55 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.